
Про що:
93% відповідей ChatGPT не містять посилань на джерела, а в Google без кліку завершується вже 68% пошукових запитів проти 45% десять років тому. ШІ не зруйнував зв’язок між видимістю та трафіком – цей процес почався значно раніше завдяки соцмережам і маркетплейсам.
Маркетингові команди відчувають критичну напругу: споживачі шукають товари та формують кошик активніше, ніж будь-коли, але цей інтерес оминає бренд-сайти та не фіксується у звичних звітах Google Analytics. Замість єдиного пошукового вікна шлях до покупки розділився на чотири окремі платформи від TikTok та ШІ-ботів до карток на Rozetka й Amazon, де кожен майданчик прагне утримати споживача всередині. У цій статті розбираємо, як переналаштувати аналітику та контентну присутність вашого бренду в умовах нульового трафіку, щоб захистити цифрову частку полиці й не втратити продажі під час наступного бюджетного циклу.
Зміст
Що зламалося в ланцюгу «запит — посилання — клік»
Соцмережі
Маркетплейси та retail media
ШІ-чат
Що залишається за межами вашої аналітики
Що з цим робити українському бізнесу
Що зламалося в ланцюгу «запит — посилання — клік»
Достатньо поглянути на дві цифри поруч.
Перша — 17,9%. За оцінкою First Page Sage, у другому кварталі 2026 року саме така частка всіх цифрових запитів припадає на ChatGPT — проти 57% у Google та 25,1% у решти платформ.
Друга — за дослідженням Similarweb «2026 Generative AI Landscape», посилання на джерела присутні лише у 6,8% запитів до ChatGPT. Тобто у понад дев’яти випадках із десяти відповідь не веде на зовнішнє джерело.
Ці дві цифри рахуються від різних основ, тому читати їх потрібно послідовно. Спершу ChatGPT уже обробляє майже п’яту частину всіх пошукових запитів у світі. А всередині цього потоку лише близько 6,8% відповідей містять посилання, яким користувач може перейти на зовнішній сайт. Водночас частка таких відповідей швидко зростає: ще рік тому вона становила лише 1,6%.
Тут напрошується заперечення: у Google кожен результат — це посилання. Формально так, але посилання та перехід — різні речі. За дослідженням SparkToro на клікстрім-даних Similarweb, у січні-квітні 2026 року 68% пошуків у Google завершилися без жодного кліку.
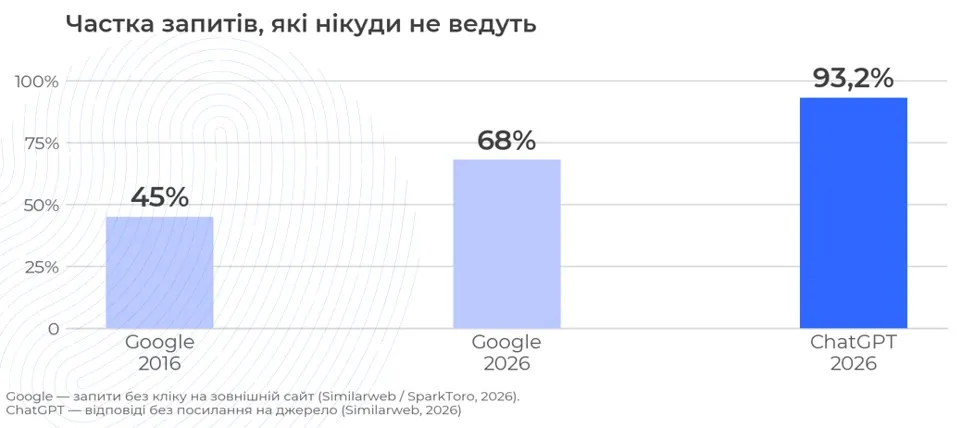
Три стовпці на цьому графіку — не етапи одного шляху, а три окремі виміри, і міряють вони трохи різне:
- у Google — це відсутність кліку;
- у ChatGPT — відсутність самого посилання (тобто фактичних переходів ще менше).
Але питання за ними одне: чи веде запит хоч кудись? І відповідь на нього десять років повільно змінювалася всередині Google, перш ніж ШІ довів її до межі.
Механіку добре видно на проміжному етапі. Ще у березні 2025 року Pew Research відстежив 69 тис. реальних пошуків і зафіксував: коли у видачі є AI Overview (згенерованих ШІ відповідей у пошуку Google), користувач переходить за звичайним результатом у 8% випадків, коли немає — у 15%. Тобто відповідь у видачі зменшує ймовірність переходу майже вдвічі, і робить це всередині Google — задовго до будь-якого чату.
Тут варто зупинитися, тому що саме порівняння ChatGPT із Google непомітно звужує картину. Воно створює враження, що увага просто перерозподіляється між двома платформами. Насправді ж обидві цифри описують значно ширший процес: запит і візит перестали бути одним і тим самим задовго до появи чатів.
Бо пошук давно не дорівнює Google. Точніше, Google — це лише перше середовище пошуку: найстаріше й досі найбільше. Саме про нього йшлося досі. Але за останнє десятиліття поруч із ним сформувалися ще три — соцмережі, маркетплейси та ШІ-чати, кожне з яких обслуговує свій тип запитів.
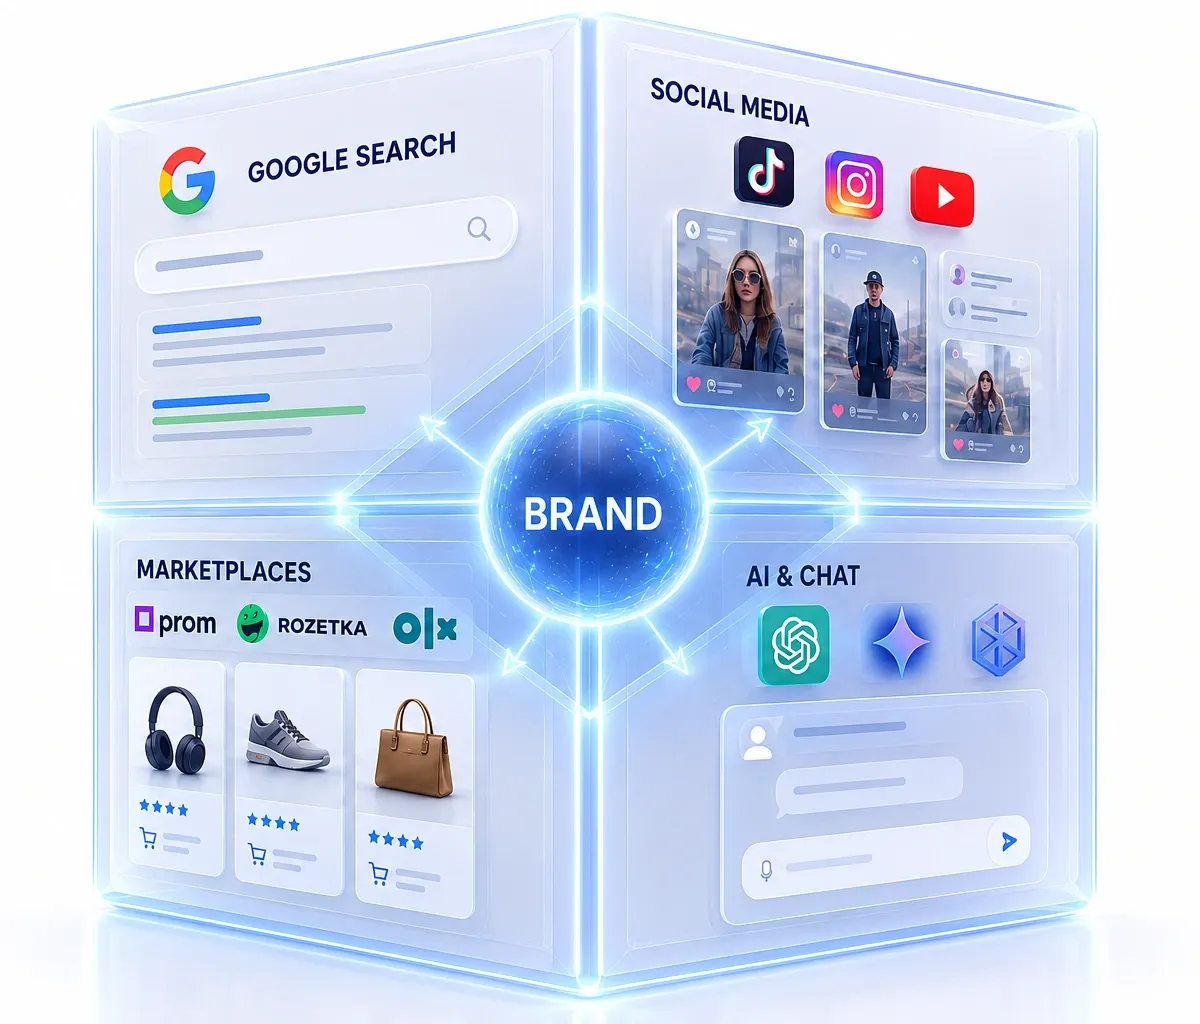
І на кожному діє одне й те саме правило: майданчик охоче дає бренду видимість і вкрай неохоче віддає трафік. ШІ не запровадив цю логіку, він її успадкував і довів до межі. Тому далі — про решту, у порядку появи.
Соцмережі
Найдовша історія з трьох. За зведенням Sprout Social, соціальні платформи — YouTube, TikTok, Instagram — сукупно забезпечують понад 60% продуктових відкриттів. А якщо рахувати не пошукові системи, а всі поверхні пошуку разом, на Google лишається 34,5%.
Тут важливо не піддатися заголовкам про «смерть Google». Дані GWI, які наводить Forbes, показують іншу картину: 67% зумерів шукають в Instagram, 62% — у TikTok, 61% — у Google. Частки майже однакові. Це не заміщення однієї платформи іншою, а паралельне використання: одна людина йде в TikTok за рецептом, в Instagram за брендом одягу і в Google за юридичною консультацією.
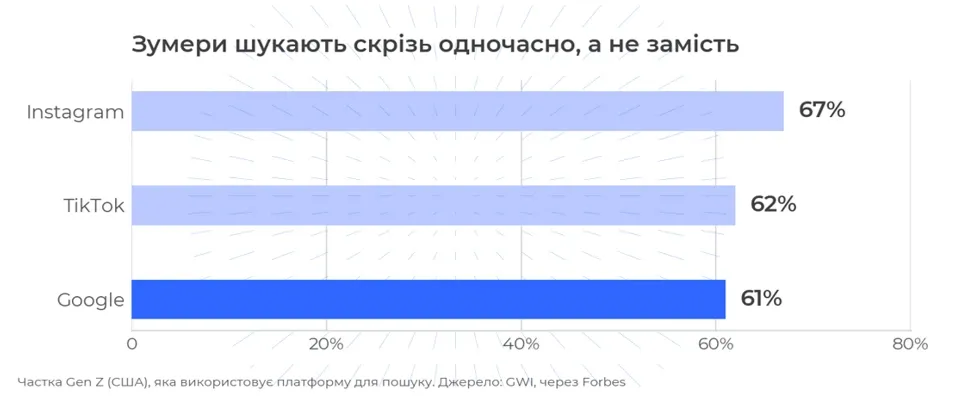
Пошук фрагментувався не за поколіннями, а за типом запиту. В основі — довіра: 52% зумерів більше вірять інформації про бренд у соцмережах, ніж тій, що дає Google або ШІ-чатбот, і 41% йдуть шукати туди першими.
А з погляду трафіку соцмережі є закритими системами за своєю природою: алгоритми зазвичай знижують охоплення постів із зовнішніми посиланнями, адже кожен перехід користувача на сторонній сайт означає менше часу всередині платформи та потенційно менше рекламних контактів.
Маркетплейси та retail media
Найнедооціненіший канал — та, ймовірно, найважливіший для бізнесу, що продає фізичний товар.
Динаміку видно в рекламних бюджетах. За прогнозом eMarketer, у 2026 році Google отримає 48,5% витрат на пошукову рекламу в США — уперше за понад двадцять років ця частка впала нижче половини, і найбільшу частку забирає Amazon.
Самі витрати на retail media в США зростуть із 60,32 до 71,09 млрд доларів — на 17,8% за рік, швидше і за пошук, і за соцмережі. Ба більше, 89% усіх нових грошей у цьому каналі забирають лише два гравці — Amazon і Walmart. Полиця не просто чужа, вона ще й концентрована.
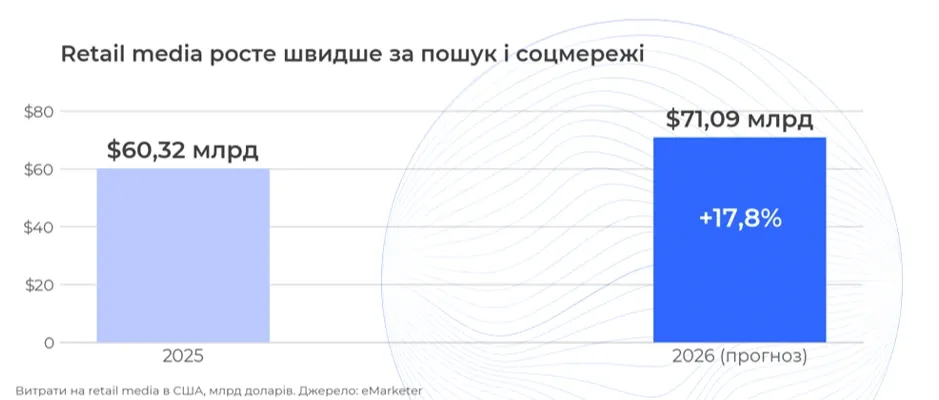
Це не просто міграція бюджетів з одного каналу в інший. Це визнання того, що значна частина товарного пошуку взагалі не починається в пошуковій системі — вона починається у вітрині ритейлера.
В Україні ця звичка сформована давно. За даними Similarweb, у липні 2026 року три найбільші майданчики зібрали майже 138 млн візитів з України за один місяць: OLX — 54,7 млн, Rozetka — 45,8 млн, Prom — 37,3 млн. В однієї лише Rozetka — 13,5 млн унікальних відвідувачів, і третина її трафіку припадає на прямі заходи.
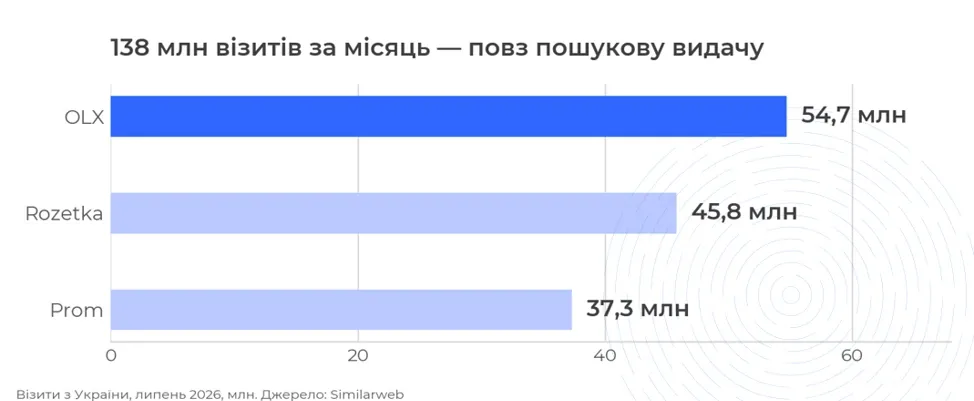
Кожен із цих візитів починається з внутрішнього пошукового рядка, а не з видачі Google. Для масштабу: за підсумками 2025 року весь обсяг онлайн-покупок в Україні становив 256 млрд грн — при середньому чеку 1320 грн і приблизно 196 млн замовлень.
Дослідження Gradus пояснює, чому: користувачі цінують Rozetka за реальні відгуки й можливість порівнювати товари. Це дослівний опис функції пошукової системи — просто вона тепер вбудована у вітрину магазину.
Особливість цієї платформи в тому, що трафік тут якраз є. Просто він не ваш. Клієнт іде на картку товару в чужій екосистемі, і ви конкуруєте не за позицію у видачі, а за полицю у вітрині, яка вам не належить.
ШІ-чат
Наймолодша і найрадикальніша. Тут немає ні вашого трафіку, ні навіть чужої полиці — є тільки згадка або її відсутність.
Масштаб видно з того, як ШІ-платформи поводяться з контентом. За даними Cloudflare Radar, у липні 2026 року пошукове призначення — тобто таке, що взагалі здатне породити посилання на джерело, — мали 11,6% запитів ШІ-краулерів (автоматизовані ШІ-системи, що сканують сайти). Решта йде на навчання моделей і генерацію відповідей, де користувач не покидає вікно чату. Показник росте: роком раніше було 7,8%.
Cloudflare відстежує це метрикою crawl-to-refer: скільки сторінок платформа зчитує з вашого сайту на один надісланий візит. У пошукових систем співвідношення вимірюється десятками, у ШІ-платформ — сотнями й тисячами, і змінюється воно швидко в обидва боки.
Найкраще суть пояснив CEO Cloudflare Метью Прінс на SXSW у березні: людина, яка обирає фотоапарат, зайде на п’ять сайтів; агент, що виконує те саме завдання, — на п’ять тисяч. Трафік є, навантаження на сервер є, а кліків, переглядів реклами і часу на сторінці немає.
Практично це означає ситуацію, до якої жоден маркетинговий дашборд не готувався: ваш контент читають більше, ніж будь-коли, а візитів із цього менше, ніж будь-коли.
Але є нюанс, який змінює висновок. Ті переходи, що все ж відбуваються, поводяться інакше. Після травневого оновлення ChatGPT, який почав показувати назви брендів як клікабельні елементи всередині відповіді, частка переходів на головну сторінку зросла з 26-29% до 62-63% і на цьому рівні втрималася. Тобто шість із десяти візитів із ШІ ведуть не на конкретну сторінку, а на «вхідні двері» бренду.
Similarweb робить із цього висновок, який варто перечитати двічі: трафік, який ви досі списували в «прямий, джерело невідоме», дедалі частіше і є ШІ-відкриттям — просто без реферального тега. Людина спитала в чата, отримала назву бренду, а через день набрала її вручну. Атрибуція показує прямий захід. Насправді це спрацював ШІ.
Що залишається за межами вашої аналітики
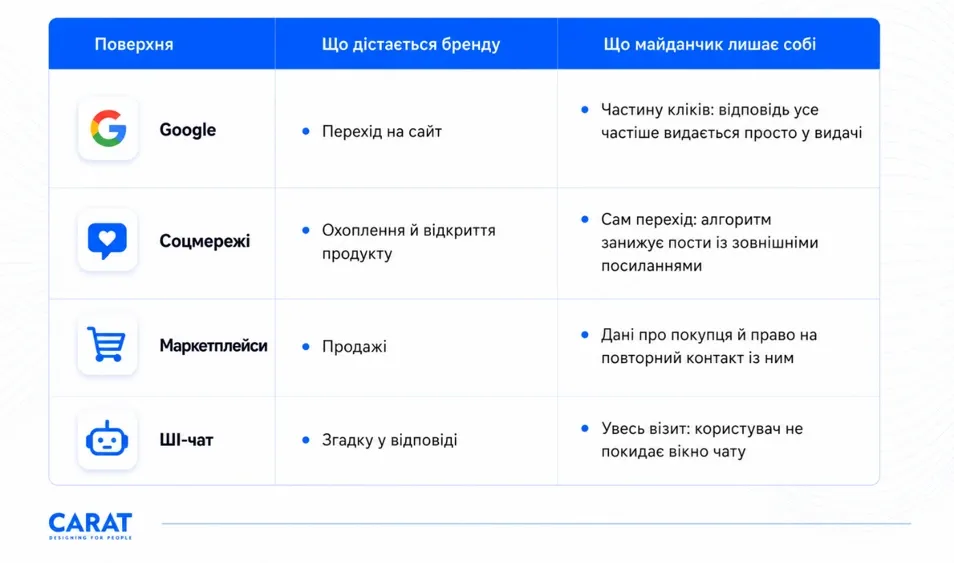
Останній стовпець тут головний: він показує, що саме кожен майданчик залишає собі як плату за видимість. Google утримує частину кліків, соцмережі — сам перехід, маркетплейс — дані про вашого покупця, ШІ-чат — весь візит цілком.
Відповідно різниться й те, скільки контакту з брендом залишається вимірюваним у вашій власній аналітиці: у соцмережах — мало, у маркетплейсах — майже нічого, у ШІ-чаті — нічого.
Звідси головний висновок. Якщо ваша єдина метрика видимості — органічний трафік у GA4, ви бачите одне середовище з чотирьох. Не тому, що бачите метрику погано, а тому, що трьох інших у GA4 просто немає. Але це не означає, що там не треба бути.
Що з цим робити українському бізнесу
В Україні всі чотири канали вже активні одночасно. За дослідженням Gradus, 85% українців користуються інструментами ШІ постійно або час від часу; найпоширеніші сервіси — ChatGPT і Gemini. Найкориснішим ШІ вважають у простих задачах — і серед названих сценаріїв є відстеження замовлень та допомога з вибором товарів. Тобто рівно ті ситуації, які ще два роки тому вели людину або в пошук, або на сайт бренду.
Масштаб добре видно на прямому порівнянні. За даними Similarweb, у липні 2026 року chatgpt.com зібрав 41,7 млн візитів з України і 3,78 млн унікальних користувачів. Rozetka за той самий місяць — 45,8 млн візитів. Тобто українці заходять у ChatGPT майже так само часто, як у найбільший маркетплейс країни.
Осінь — час, коли більшість компаній планує бюджети на наступний рік. Що варто встигнути до того, як цифри зафіксують:
- Складіть карту поверхонь для своєї категорії. Не всі чотири однаково важливі для всіх. Для FMCG критична полиця в маркетплейсі й мережевому ритейлі, для B2B-послуг — присутність у відповідях моделей, для б’юті й фешену — соцмережі. Витратьте тиждень на те, щоб зрозуміти, де реально починається пошук вашого продукту, замість того щоб рівномірно розподіляти бюджет.
- Змініть метрику, а не лише тактику. Замість однієї цифри трафіку потрібні три різні: частка полиці в маркетплейсі, охоплення в соціальному пошуку, частота згадок у відповідях моделей. Жодної з них немає в GA4, і кожну доведеться збирати окремо. Це незручно, але альтернатива — планувати наосліп.
- Не ставте все на одну модель. За рік частка ChatGPT у світовому трафіку генеративного ШІ впала з 76% до 53% — не тому, що він зменшився, а тому, що категорія зросла швидше. Gemini піднявся приблизно до 27%, Claude — з двох відсотків до дев’яти. Стратегія, побудована навколо однієї платформи, сьогодні покриває близько половини аудиторії.
- Робіть один контент у трьох форматах. Той самий факт про продукт має бути структурованою відповіддю на запитання для ШІ-моделей, заповненою карткою товару з відгуками для маркетплейсу та коротким відео для соцмереж. Це не три різні стратегії, а три способи подати одне й те саме.





Додайте коментар